Domain gebrauchte-elektronik.de kaufen?
Wir ziehen mit dem Projekt
gebrauchte-elektronik.de um.
Sind Sie am Kauf der Domain
gebrauchte-elektronik.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gebrauchte-elektronik.de kaufen?
Wie hoch Restschuldversicherung?
Wie hoch ist die Restschuldversicherung? Die Höhe der Restschuldversicherung hängt von verschiedenen Faktoren ab, wie z.B. der Kreditsumme, der Laufzeit des Kredits, dem Alter und Gesundheitszustand des Kreditnehmers. In der Regel wird die Restschuldversicherung als Prozentsatz der Kreditsumme berechnet. Es ist wichtig, die genauen Konditionen und Kosten der Restschuldversicherung mit dem Kreditgeber zu klären, um eine fundierte Entscheidung zu treffen. Es empfiehlt sich auch, verschiedene Angebote zu vergleichen, um die beste und günstigste Restschuldversicherung für den individuellen Bedarf zu finden. **
Wird Restschuldversicherung zurückgezahlt?
Wird Restschuldversicherung zurückgezahlt? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzudecken. Die Beiträge für die Restschuldversicherung werden in der Regel zusammen mit den Kreditraten gezahlt. Im Falle eines Schadensfalls, bei dem die Restschuldversicherung greift, werden die noch ausstehenden Kreditraten oder die Restschuld des Kredits durch die Versicherungsgesellschaft übernommen. Somit wird die Restschuldversicherung nicht direkt an den Kreditnehmer zurückgezahlt, sondern sie dient dazu, die finanzielle Belastung im Falle eines Schadensfalls zu reduzieren. **
Ähnliche Suchbegriffe für Restschuldversicherung
Top-Angebote
Produkte zum Begriff Restschuldversicherung:
-
Martor Sammelbox für gebrauchte Klingen (9810.08)Einleitung Zur endgültigen Entsorgung Ihrer Klingen. Die Sammelbox befüllen Sie mit dem Inhalt Ihrer Safebox. Oder direkt mit Ihren gebrauchten Klingen. Wenn die Box voll ist, drehen Sie den Deckel bis zum Anschlag zu. Die Box lässt sich jetzt nicht mehr öffnen. Danach können Sie die Sammelbox mit den Klingen sicher und komplett über Ihren Restmüll entsorgen. Eigenschaften • Die Sammelbox befüllen Sie mit dem Inhalt Ihrer Safebox\n• Oder direkt mit Ihren gebrauchten Klingen\n• Wenn die Box voll ist, drehen Sie den Deckel bis zum Anschlag zu\n• Die Box lässt sich jetzt nicht mehr öffnen\n• Danach können Sie die Sammelbox mit den Klingen sicher und komplett über Ihren Restmüll entsorgen (9810.08)15,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
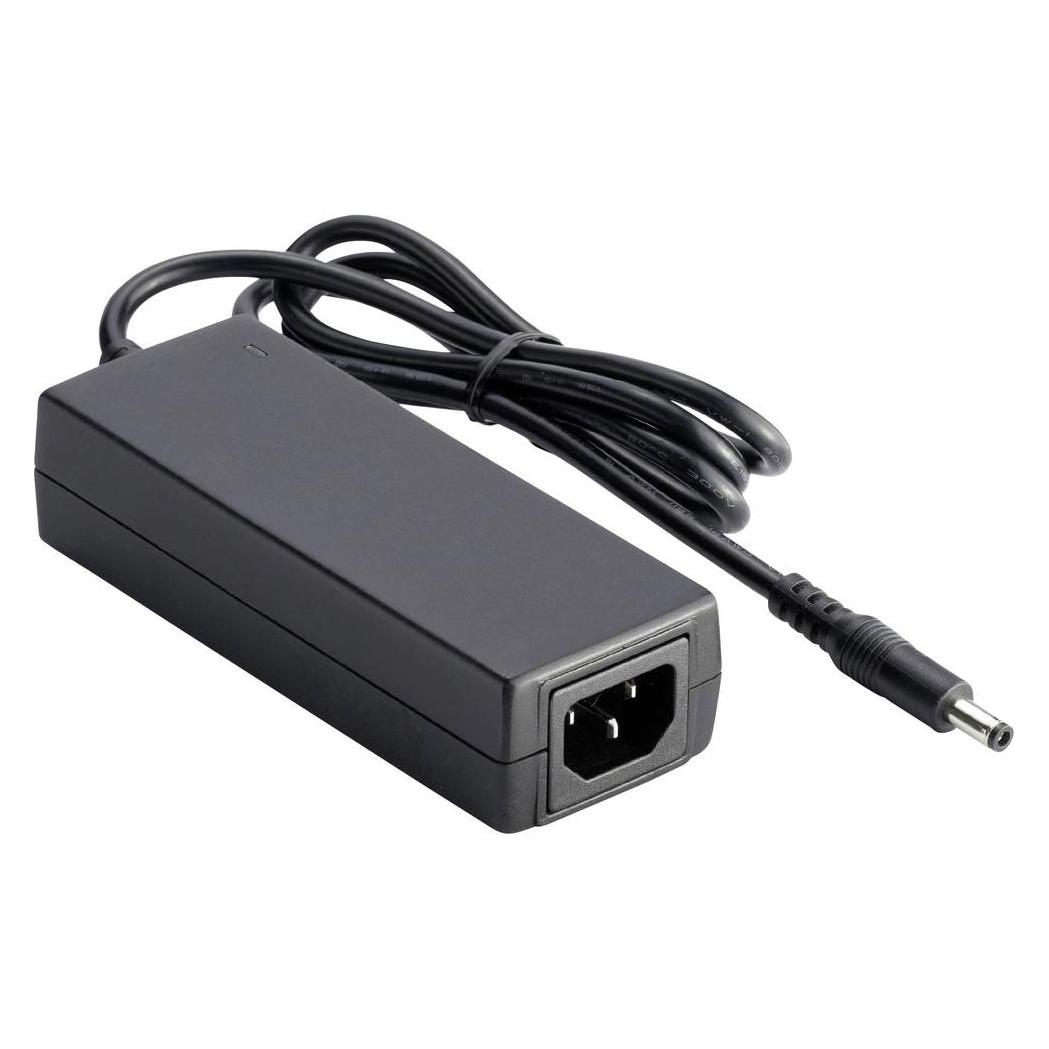
Dehner Elektronik ATS 120TS-P240 (GanFet Technik) Tischnetzteil, Festspannung 24 V/DC 5A 120W Stabi (ATS 120TS-P240 (GanFet Technik)Dehner Elektronik ATS 120TS-P240 (GanFet Technik) Tischnetzteil, Festspannung 24 V/DC 5A 120W Stabi (ATS 120TS-P240 (GanFet Technik)86,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt in der Regel die ausstehende Kreditsumme, wenn der Kreditnehmer verstirbt oder arbeitsunfähig wird. Die genauen Bedingungen und Leistungen können jedoch je nach Versicherungsvertrag variieren. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass die gewünschten Leistungen abgedeckt sind. **
-
Wie funktioniert eine Restschuldversicherung?
Eine Restschuldversicherung ist eine Versicherung, die im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers die Restschuld eines Kredits abdeckt. Der Kreditnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um im Ernstfall geschützt zu sein. Die Höhe der Prämien hängt von verschiedenen Faktoren wie der Kreditsumme, der Laufzeit und dem individuellen Risikoprofil des Kreditnehmers ab. Im Todesfall übernimmt die Restschuldversicherung die noch ausstehende Kreditsumme, um die Hinterbliebenen zu entlasten. Insgesamt bietet eine Restschuldversicherung somit zusätzliche Sicherheit und Schutz für den Kreditnehmer und seine Familie. **
-
Was zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt im Falle des Todes des Kreditnehmers die noch ausstehende Restschuld des Kredits. Sie dient somit als Absicherung für die Hinterbliebenen, um nicht mit der Schuldenlast belastet zu werden. Je nach Vertrag kann die Restschuldversicherung auch bei Arbeitslosigkeit oder Arbeitsunfähigkeit des Kreditnehmers einspringen und die Raten übernehmen. Es ist wichtig, die genauen Leistungen und Bedingungen der Restschuldversicherung zu prüfen, um im Ernstfall abgesichert zu sein. **
-
Wann springt Restschuldversicherung ein?
Die Restschuldversicherung springt in der Regel ein, wenn der Kreditnehmer aufgrund unvorhergesehener Umstände wie Arbeitslosigkeit, Arbeitsunfähigkeit oder Tod nicht mehr in der Lage ist, die Kreditraten zu zahlen. Sie dient dazu, die Restschuld des Kredits abzudecken und somit den Kreditnehmer und seine Familie vor finanziellen Schwierigkeiten zu schützen. Die genauen Bedingungen, unter denen die Restschuldversicherung einspringt, können je nach Vertrag variieren, daher ist es wichtig, die Versicherungsbedingungen genau zu prüfen. In der Regel muss der Kreditnehmer die Versicherungspolice regelmäßig bezahlen, um im Ernstfall abgesichert zu sein. **


Was ist die Restschuldversicherung?
Was ist die Restschuldversicherung? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzusichern. Sie soll sicherstellen, dass die Hinterbliebenen oder der Kreditnehmer selbst nicht mit der Rückzahlung des Kredits belastet werden, wenn er die Raten nicht mehr bedienen kann. Die Restschuldversicherung kann optional zu einem Kredit abgeschlossen werden und bietet somit zusätzliche Sicherheit für den Kreditgeber und den Kreditnehmer. Es ist wichtig, die Bedingungen und Kosten der Restschuldversicherung genau zu prüfen, um zu entscheiden, ob sie sinnvoll ist. **
Wann wird Restschuldversicherung ausgezahlt?
Die Restschuldversicherung wird in der Regel ausgezahlt, wenn der Versicherungsnehmer verstirbt, arbeitsunfähig wird oder arbeitslos wird. In diesen Fällen übernimmt die Versicherung die noch ausstehenden Raten oder die Restschuld des Kredits. Es ist wichtig, dass die genauen Bedingungen und Leistungen der Restschuldversicherung im Vertrag festgehalten sind, um im Ernstfall Anspruch auf die Auszahlung zu haben. Die Auszahlung erfolgt dann an den Kreditgeber, um die finanzielle Belastung des Versicherungsnehmers zu reduzieren. Es ist ratsam, sich vor Abschluss einer Restschuldversicherung genau über die Konditionen und Leistungen zu informieren, um im Bedarfsfall abgesichert zu sein. **
Top-Angebote
Produkte zum Begriff Restschuldversicherung:
-
Martor Sammelbox für gebrauchte Klingen (9810.08)Einleitung Zur endgültigen Entsorgung Ihrer Klingen. Die Sammelbox befüllen Sie mit dem Inhalt Ihrer Safebox. Oder direkt mit Ihren gebrauchten Klingen. Wenn die Box voll ist, drehen Sie den Deckel bis zum Anschlag zu. Die Box lässt sich jetzt nicht mehr öffnen. Danach können Sie die Sammelbox mit den Klingen sicher und komplett über Ihren Restmüll entsorgen. Eigenschaften • Die Sammelbox befüllen Sie mit dem Inhalt Ihrer Safebox\n• Oder direkt mit Ihren gebrauchten Klingen\n• Wenn die Box voll ist, drehen Sie den Deckel bis zum Anschlag zu\n• Die Box lässt sich jetzt nicht mehr öffnen\n• Danach können Sie die Sammelbox mit den Klingen sicher und komplett über Ihren Restmüll entsorgen (9810.08)15,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie hoch Restschuldversicherung?
Wie hoch ist die Restschuldversicherung? Die Höhe der Restschuldversicherung hängt von verschiedenen Faktoren ab, wie z.B. der Kreditsumme, der Laufzeit des Kredits, dem Alter und Gesundheitszustand des Kreditnehmers. In der Regel wird die Restschuldversicherung als Prozentsatz der Kreditsumme berechnet. Es ist wichtig, die genauen Konditionen und Kosten der Restschuldversicherung mit dem Kreditgeber zu klären, um eine fundierte Entscheidung zu treffen. Es empfiehlt sich auch, verschiedene Angebote zu vergleichen, um die beste und günstigste Restschuldversicherung für den individuellen Bedarf zu finden. **
-
Wird Restschuldversicherung zurückgezahlt?
Wird Restschuldversicherung zurückgezahlt? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzudecken. Die Beiträge für die Restschuldversicherung werden in der Regel zusammen mit den Kreditraten gezahlt. Im Falle eines Schadensfalls, bei dem die Restschuldversicherung greift, werden die noch ausstehenden Kreditraten oder die Restschuld des Kredits durch die Versicherungsgesellschaft übernommen. Somit wird die Restschuldversicherung nicht direkt an den Kreditnehmer zurückgezahlt, sondern sie dient dazu, die finanzielle Belastung im Falle eines Schadensfalls zu reduzieren. **
-
Zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt in der Regel die ausstehende Kreditsumme, wenn der Kreditnehmer verstirbt oder arbeitsunfähig wird. Die genauen Bedingungen und Leistungen können jedoch je nach Versicherungsvertrag variieren. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass die gewünschten Leistungen abgedeckt sind. **
-
Wie funktioniert eine Restschuldversicherung?
Eine Restschuldversicherung ist eine Versicherung, die im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers die Restschuld eines Kredits abdeckt. Der Kreditnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um im Ernstfall geschützt zu sein. Die Höhe der Prämien hängt von verschiedenen Faktoren wie der Kreditsumme, der Laufzeit und dem individuellen Risikoprofil des Kreditnehmers ab. Im Todesfall übernimmt die Restschuldversicherung die noch ausstehende Kreditsumme, um die Hinterbliebenen zu entlasten. Insgesamt bietet eine Restschuldversicherung somit zusätzliche Sicherheit und Schutz für den Kreditnehmer und seine Familie. **
Ähnliche Suchbegriffe für Restschuldversicherung
-
Dehner Elektronik ATS 120TS-P240 (GanFet Technik) Tischnetzteil, Festspannung 24 V/DC 5A 120W Stabi (ATS 120TS-P240 (GanFet Technik)Dehner Elektronik ATS 120TS-P240 (GanFet Technik) Tischnetzteil, Festspannung 24 V/DC 5A 120W Stabi (ATS 120TS-P240 (GanFet Technik)86,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verkauf aktiv. Schulbuch. Verkauf in Bäckerei und KonditoreiVerkauf aktiv. Schulbuch. Verkauf in Bäckerei und Konditorei , Der Gesamtband "Verkauf aktiv" ist ein Standardwerk, das nicht nur in der Ausbildung, sondern auch im späteren Berufsalltag ein ständiger Begleiter und Ratgeber sein wird. Die Verkaufskunde ist sinnvoll mit den Warenkenntnissen verknüpft. Der Verkauf steht hierbei im Vordergrund, die Warenkenntnisse sind notwendige Grundlage dafür. "Verkauf aktiv" zeichnet sich durch eine übersichtliche Struktur aus. Wichtige Inhalte sind hervorgehoben. Viele Beispiele, Fotos und Abbildungen verdeutlichen die Inhalte. Handlungsorientierte Aufgaben festigen das erworbene Wissen. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 3. Auflage, Erscheinungsjahr: 201411, Produktform: Leinen, Beilage: vierfarbig, Auflage: 14003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 563, Abbildungen: mit farbigen Abbildungen, Keyword: Fachverkäufer/-in im Lebensmittelhandwerk; Fachverkäufer/-in im LHW Bäckerei/Konditorei; Unterrichtswerke, Fachschema: Berufsausbildung~Duales System (Ausbildung)~Lehre (Berufsausbildung)~Bäcker / Berufsbezogenes Schulbuch~Konditor / Berufsbezogenes Schulbuch, Fachkategorie: Unterricht und Didaktik: Berufsausbildung: berufsbezogene Fächer, Region: Brandenburg~Berlin~Baden-Württemberg~Bayern~Bremen~Hessen~Hamburg~Mecklenburg-Vorpommern~Niedersachsen~Nordrhein-Westfalen~Rheinland-Pfalz~Schleswig-Holstein~Saarland~Sachsen~Sachsen-Anhalt~Thüringen, Bildungszweck: für die Berufsbildung~Für die Berufsschule, Altersempfehlung / Lesealter: 23, Genaues Alter: BER, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Berufsausbildung, Thema: Verstehen, Schulform: BER, Bundesländer: BB BE BW BY HB HE HH MV NI NW RP SH SL SN ST TH, Ausbildungsberufe: F0030 B0001 K0032, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Westermann Schulbuch, Verlag: Westermann Schulbuch, Verlag: Westermann Schulbuchverlag, Länge: 266, Breite: 197, Höhe: 27, Gewicht: 1289, Produktform: Gebunden, Genre: Schule und Lernen, Genre: Schule und Lernen, Vorgänger: A12488948 A6384961, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Schulform: berufliche Schulen im dualen System, Bundesländer: Brandenburg, Berlin, Baden-Württemberg, Bayern, Bremen, Hessen, Hamburg, Mecklenburg-Vorpommern, Niedersachsen, Nordrhein-Westfalen, Rheinland-Pfalz, Schleswig-Holstein, Saarland, Sachsen, Sachsen-Anhalt, Thüringen, Ausbildungsberufe: Fachverkäufer/in i.Nahrungsmittelhandwerk, Bäcker/in, Konditor/in, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,58,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Darkviktory: Secondhand Toyfriend Collectors EditionSecondhand Toyfriend Collectors Edition , LGBTQIA+-Liebesgeschichte von YouTube-Couple darkviktory und Kostas Kind (Collectors Edition für echte Fans!) , Fensterheber & -motoren > Innenausstattung , Erscheinungsjahr: 20240313, Produktform: Leinen, Autoren: Darkviktory~Kostas Kind, Seitenzahl/Blattzahl: 256, Abbildungen: 12 farbige Abbildungen, Themenüberschrift: YOUNG ADULT NONFICTION / LGBTQ+ / General, Keyword: Alice Oseman; BookTok; Bücher für Schwule Lesben Transgender Bisexuelle Homosexualität; Dein SPIEGEL-Bestseller; Heartstopper; Jugendbuch ab 14; LGBTQI+ Rechte; Liebesgeschichte; Liebesroman; One Exit - Verloren im Untergrund; Romantische Komödie; Sex Education; TubeClash; YouTube; bücher für teenager ab 14; bücher von darkviktory; darkviktory merch; eigene Sexualität entdecken; gay bücher deutsch; gay geschichten deutsch; gay romance; queer Romance; schwule Liebe, Fachschema: Homosexualität (LGBTQ) / Kinderliteratur, Jugendliteratur~Schwul / Kinderliteratur, Jugendliteratur, Fachkategorie: Kinder/Jugendliche: Lustige Romane~Kinder/Jugendliche: Persönliche und soziale themen: LGBT~Kinder/Jugendliche: Persönliche und soziale Themen: Diversität, Gleichberechtigung und Inklusion, Interesse Alter: empfohlenes Alter: ab 14 Jahre~empfohlenes Alter: ab 12 Jahre~Bezug zu Schwulen, Altersempfehlung / Lesealter: 18, ab Alter: 14, Warengruppe: HC/Kinder-/Jugendromane u. -erzählungen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 222, Breite: 148, Höhe: 22, Gewicht: 545, Produktform: Gebunden, Genre: Kinder- und Jugendbücher,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt im Falle des Todes des Kreditnehmers die noch ausstehende Restschuld des Kredits. Sie dient somit als Absicherung für die Hinterbliebenen, um nicht mit der Schuldenlast belastet zu werden. Je nach Vertrag kann die Restschuldversicherung auch bei Arbeitslosigkeit oder Arbeitsunfähigkeit des Kreditnehmers einspringen und die Raten übernehmen. Es ist wichtig, die genauen Leistungen und Bedingungen der Restschuldversicherung zu prüfen, um im Ernstfall abgesichert zu sein. **
-
Wann springt Restschuldversicherung ein?
Die Restschuldversicherung springt in der Regel ein, wenn der Kreditnehmer aufgrund unvorhergesehener Umstände wie Arbeitslosigkeit, Arbeitsunfähigkeit oder Tod nicht mehr in der Lage ist, die Kreditraten zu zahlen. Sie dient dazu, die Restschuld des Kredits abzudecken und somit den Kreditnehmer und seine Familie vor finanziellen Schwierigkeiten zu schützen. Die genauen Bedingungen, unter denen die Restschuldversicherung einspringt, können je nach Vertrag variieren, daher ist es wichtig, die Versicherungsbedingungen genau zu prüfen. In der Regel muss der Kreditnehmer die Versicherungspolice regelmäßig bezahlen, um im Ernstfall abgesichert zu sein. **
-
Was ist die Restschuldversicherung?
Was ist die Restschuldversicherung? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzusichern. Sie soll sicherstellen, dass die Hinterbliebenen oder der Kreditnehmer selbst nicht mit der Rückzahlung des Kredits belastet werden, wenn er die Raten nicht mehr bedienen kann. Die Restschuldversicherung kann optional zu einem Kredit abgeschlossen werden und bietet somit zusätzliche Sicherheit für den Kreditgeber und den Kreditnehmer. Es ist wichtig, die Bedingungen und Kosten der Restschuldversicherung genau zu prüfen, um zu entscheiden, ob sie sinnvoll ist. **
-
Wann wird Restschuldversicherung ausgezahlt?
Die Restschuldversicherung wird in der Regel ausgezahlt, wenn der Versicherungsnehmer verstirbt, arbeitsunfähig wird oder arbeitslos wird. In diesen Fällen übernimmt die Versicherung die noch ausstehenden Raten oder die Restschuld des Kredits. Es ist wichtig, dass die genauen Bedingungen und Leistungen der Restschuldversicherung im Vertrag festgehalten sind, um im Ernstfall Anspruch auf die Auszahlung zu haben. Die Auszahlung erfolgt dann an den Kreditgeber, um die finanzielle Belastung des Versicherungsnehmers zu reduzieren. Es ist ratsam, sich vor Abschluss einer Restschuldversicherung genau über die Konditionen und Leistungen zu informieren, um im Bedarfsfall abgesichert zu sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.